¿Quieres tener más control sobre tu dinero, pero no sabes por dónde empezar? Aprender cómo organizar tus finanzas personales puede parecer complicado al principio, especialmente cuando hay muchas cuentas que pagar o sientes que el dinero no alcanza. Sin embargo, con planificación y pequeños cambios en tus hábitos, puedes administrar mejor tus ingresos y tomar decisiones económicas más conscientes.
Sin embargo, no necesitas ganar más ni renunciar a todo lo que disfrutas para comenzar. El primer paso es conocer tu situación económica, establecer prioridades y crear hábitos que te ayuden a tomar mejores decisiones.
En esta guía encontrarás pasos sencillos para organizar tus ingresos y gastos, ahorrar, reducir tus deudas y construir un futuro financiero con mayor tranquilidad.
1. Conoce tu situación financiera actual
Antes de empezar a ahorrar o reducir gastos, necesitas saber cuánto dinero recibes, cuánto gastas y qué compromisos económicos tienes.
Reúne tus últimos tres meses de movimientos bancarios, facturas y recibos. Si no tienes esa información, puedes registrar tus gastos durante 30 días en una libreta, una hoja de cálculo o una aplicación.
Anota los siguientes datos:
- Ingresos: sueldo, trabajos independientes, negocios u otras entradas de dinero.
- Gastos fijos: alquiler, servicios, transporte, seguros y otros pagos habituales.
- Gastos variables: alimentación, ropa, salidas, entretenimiento y compras ocasionales.
- Deudas: saldo pendiente, cuota mensual, intereses y fecha de pago.
- Ahorros: el dinero que tienes reservado, si ya has comenzado a ahorrar.
Este ejercicio no busca que te juzgues por lo que gastas. Su objetivo es ayudarte a conocer tu realidad y descubrir qué cambios pueden mejorar tu economía.
2. Diferencia las necesidades de los deseos
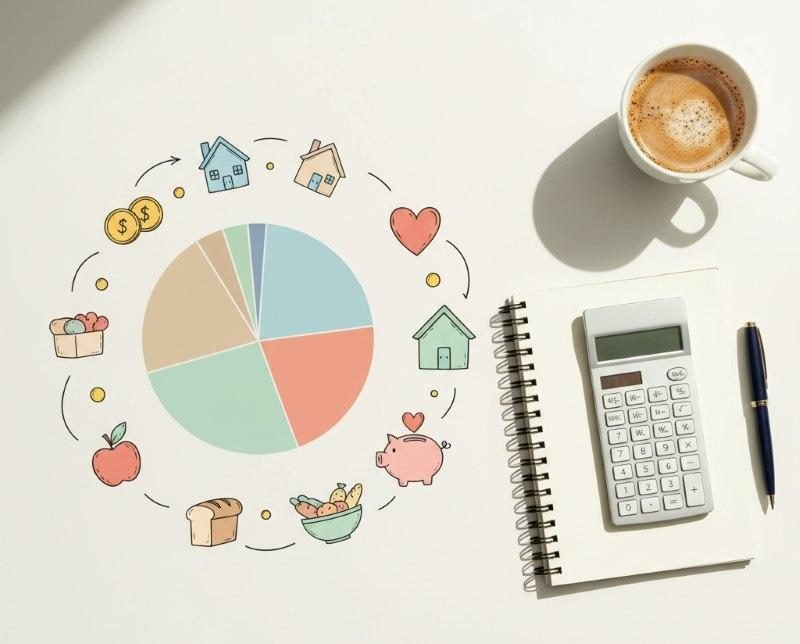
Una vez que conozcas tus gastos, es momento de clasificarlos. Distinguir entre lo necesario y lo que puedes ajustar te ayudará a distribuir mejor tu dinero sin sentir que debes renunciar a todo.
Una referencia conocida es la regla del 50/30/20:
- 50 % para necesidades: vivienda, alimentación, transporte, servicios y salud.
- 30 % para deseos: salidas, pasatiempos, entretenimiento y compras no esenciales.
- 20 % para ahorro y objetivos financieros: fondo de emergencia, metas personales y pagos adicionales de deudas.
Estos porcentajes son orientativos, no una obligación. Si tus gastos básicos representan una parte mayor de tus ingresos, adapta la distribución a tu situación.
Lo importante es establecer prioridades realistas y reservar, siempre que sea posible, una pequeña cantidad para tus objetivos financieros.
3. Elabora un presupuesto mensual realista
Un presupuesto no es una lista de prohibiciones. Es una herramienta para decidir de antemano cómo utilizarás el dinero que tienes disponible.
Al comienzo de cada mes, distribuye tus ingresos entre los gastos esenciales, los compromisos financieros, el ahorro y los gastos personales.
Procura dejar un pequeño margen para los imprevistos. Si tus ingresos varían de un mes a otro, prepara el presupuesto tomando como referencia una cantidad conservadora y ajusta los gastos cuando recibas ingresos adicionales.
Un hábito útil es separar el dinero destinado al ahorro apenas recibas tus ingresos, aunque al principio sea una cantidad pequeña.
También conviene registrar los gastos cotidianos. Un café, una compra impulsiva o una suscripción que ya no utilizas pueden parecer insignificantes, pero al acumularse representan una suma importante.
Revisarlos te permitirá identificar oportunidades para ahorrar sin eliminar aquello que realmente disfrutas.
4. Empieza a construir tu fondo de emergencia
¿Qué harías si tuvieras que afrontar una reparación urgente, una pérdida de ingresos o un gasto médico inesperado?
Un fondo de emergencia es una reserva de dinero destinada a afrontar situaciones imprevistas sin tener que recurrir inmediatamente a un préstamo o a una tarjeta de crédito.
Una meta habitual es reunir el equivalente a entre tres y seis meses de gastos esenciales. Sin embargo, no necesitas alcanzar esa cantidad de inmediato.
Puedes comenzar con una meta pequeña y concreta: ahorrar una cantidad fija cada semana o reunir el equivalente a una semana de gastos básicos. Después, aumenta el objetivo a medida que tu situación lo permita.
Lo recomendable es guardar ese dinero por separado, en un lugar seguro y accesible, pero diferenciado del dinero que utilizas para tus gastos diarios.
Recuerda: empezar con poco también es avanzar.
5. Organiza tus deudas y evita que crezcan
Si tienes deudas, el primer paso es conocer exactamente cuánto debes y cuánto te cuesta cada una.
Haz una lista con el saldo pendiente, la cuota mensual, la tasa de interés y la fecha de vencimiento. Procura cumplir con los pagos mínimos de todas las deudas para evitar cargos adicionales y, si puedes, destina dinero extra a reducir una de ellas.
Existen dos estrategias que pueden ayudarte:
- Método bola de nieve: comienzas por pagar la deuda más pequeña, mientras mantienes los pagos requeridos de las demás. Cada deuda cancelada puede darte motivación para continuar.
- Método avalancha: priorizas la deuda con la tasa de interés más alta, manteniendo los pagos requeridos de las demás. En general, esta estrategia permite reducir el costo total de los intereses.
Elige el método que mejor se adapte a tu situación y que puedas mantener en el tiempo.
Con las tarjetas de crédito, presta especial atención a las fechas de vencimiento y a los intereses. Si tu contrato y tu situación financiera lo permiten, pagar el saldo total del estado de cuenta antes de la fecha límite puede ayudarte a evitar intereses por compras, según las condiciones de la tarjeta.
No olvides que el límite disponible en una tarjeta no es dinero adicional: es crédito que tendrás que devolver.
6. Define metas financieras que te motiven
Ahorrar resulta más fácil cuando sabes para qué quieres hacerlo. Tus metas pueden estar relacionadas con la seguridad, la independencia, el disfrute o los proyectos que deseas realizar.
Algunos ejemplos son:
- A corto plazo: crear un pequeño fondo de emergencia, cancelar una deuda o ahorrar para unas vacaciones.
- A mediano plazo: realizar un curso, cambiar de vehículo o iniciar un emprendimiento.
- A largo plazo: comprar una vivienda, preparar tu jubilación o alcanzar una mayor independencia económica.
Intenta que cada objetivo sea concreto y tenga una fecha aproximada. Por ejemplo, en lugar de decir «quiero ahorrar más», puedes proponerte reunir una cantidad determinada en seis meses.
No necesitas cumplir todas tus metas al mismo tiempo. Empieza por una o dos prioridades y avanza a tu propio ritmo.
7. Establece una rutina financiera mensual
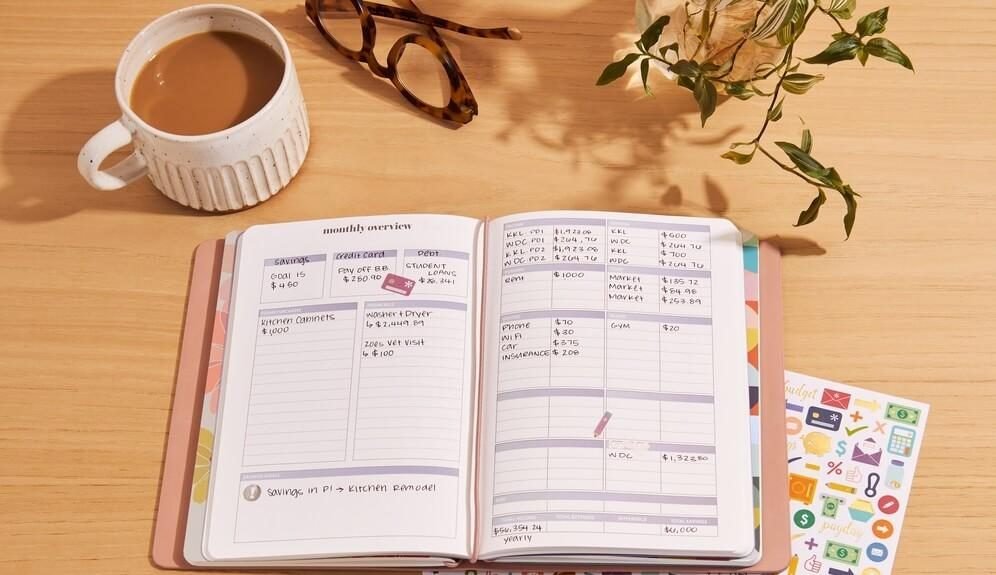
Organizar tus finanzas no es una tarea que se hace una sola vez. Para que funcione, necesitas revisar periódicamente tus avances y adaptar tus decisiones a los cambios de tu vida.
Reserva unos 30 minutos al mes para realizar una revisión sencilla:
- Comprueba cuánto dinero ingresó y cuánto gastaste.
- Revisa si cumpliste con tus pagos y obligaciones.
- Actualiza el saldo de tus deudas y ahorros.
- Identifica los gastos que puedes ajustar.
- Define las prioridades y prepara el presupuesto del mes siguiente.
Si un mes gastaste más de lo previsto, no significa que hayas fracasado. Analiza qué ocurrió y realiza los ajustes necesarios.
La constancia es mucho más útil que intentar llevar un control perfecto durante unos días y después abandonarlo.
8. Cuida tu bienestar financiero y emocional
Hablar de dinero puede despertar preocupación, culpa o inseguridad. A veces, las responsabilidades familiares, los ingresos limitados o la falta de educación financiera hacen que organizar las cuentas parezca una tarea difícil.
Sin embargo, aprender a administrar tus recursos también puede ayudarte a sentir mayor autonomía y seguridad al tomar decisiones.
Tener tus cuentas claras te permite planificar, prepararte para los imprevistos y evaluar tus posibilidades antes de asumir nuevos compromisos.
No necesitas resolver toda tu situación económica de un día para otro. Puedes comenzar con una libreta, una lista de gastos y una meta de ahorro pequeña.
Lo importante es dar el primer paso, aprender durante el proceso y construir un sistema que se adapte a tu realidad.
Conclusión: empieza hoy, con lo que tienes
Organizar tus finanzas personales desde cero es un proceso que se construye paso a paso. Conocer tus ingresos y gastos, elaborar un presupuesto, ahorrar de forma constante y mantener tus deudas bajo control son acciones que pueden ayudarte a mejorar tu relación con el dinero.
No importa si hoy puedes ahorrar mucho, poco o todavía nada. Empieza por conocer tu situación, establece prioridades y elige un cambio que puedas mantener.
Tu tranquilidad financiera no depende de hacerlo todo perfectamente, sino de tomar decisiones cada vez más conscientes y avanzar con constancia.
Lee también:https://vivegirasol.es/wp-admin/post.php?post=123&action=edit
Fuentes de consulta
- Santander México. Organiza tus finanzas personales este mes con estos tips. https://www.santander.com.mx/educacion-financiera/blog/organiza-finanzas-personales.html
- IIENSTITU. Finanzas personales desde cero. https://www.iienstitu.com/es/blog/finanzas-personales-desde-cero-ordenar-dinero-paso-a-paso
- Economipedia. Finanzas personales: guía para organizar tu dinero. https://economipedia.com/guia/finanzas-personales-guia-completa-para-organizar-tu-dinero-2026
Nota: Todas las imágenes que contiene este artículo son creadas por IA Chat Gpt.